
导语波司登的最大对手是自己。
2026年,波司登迎来创立50周年。
近日,波司登在上海西岸梦中心举办“解码温暖:波司登1/2世纪展”。波司登创始人高德康在启幕现场表示:“五十年,是里程碑,更是新起点。”回顾波司登的发展历程,其通过持续创新,引领了行业变革。
波司登还在持续优化业务布局,完善品牌矩阵。从亮相巴黎时装周、合作国际设计师,到布局高端旗舰店和投资国际品牌,波司登正不断强化专业、高端和国际化的品牌形象。
当前正值“双11”大促期间,波司登天猫旗舰店显示,由波司登与LV、Dior前男装创意总监Kim Jones合作推出的高端都市产品线AREAL,在按销量倒序排列后,月销量最高的单品为售价2279元的男士短款羽绒外套,30天售出35件;全店30天销量居高的产品售价均在1500元以内。
对于服饰品牌而言,高端化不仅意味着推出高价产品、引入设计师合作,还需要获得消费者认可。50岁的波司登,已经有能力将羽绒服卖到万元级别,但高端化究竟在多大程度上改变了它原有的生意?
01 波司登渠道优化
今年以来,波司登在北京、南京、扬州、大连等多个城市出现门店关闭的情况,涉及不同层级区域市场。
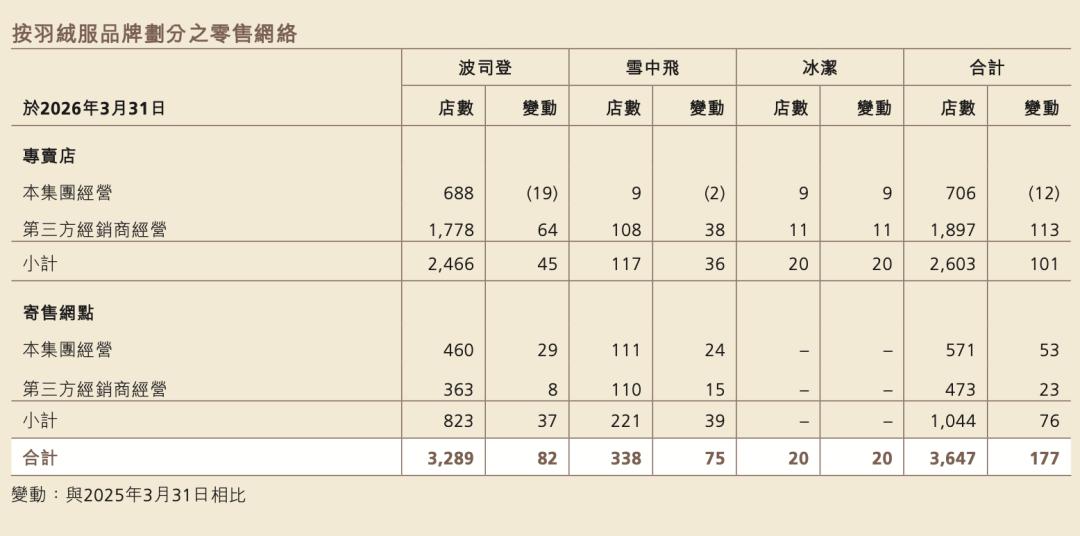
根据波司登截至2026年3月31日止年度的财报显示,2025/26财年,集团品牌羽绒服业务常规门店达到3647家,其中约65%由经销商经营。从2013年顶峰时期的14435家零售网点,到如今仅剩3000余家,波司登的渠道网络经历了剧烈收缩。
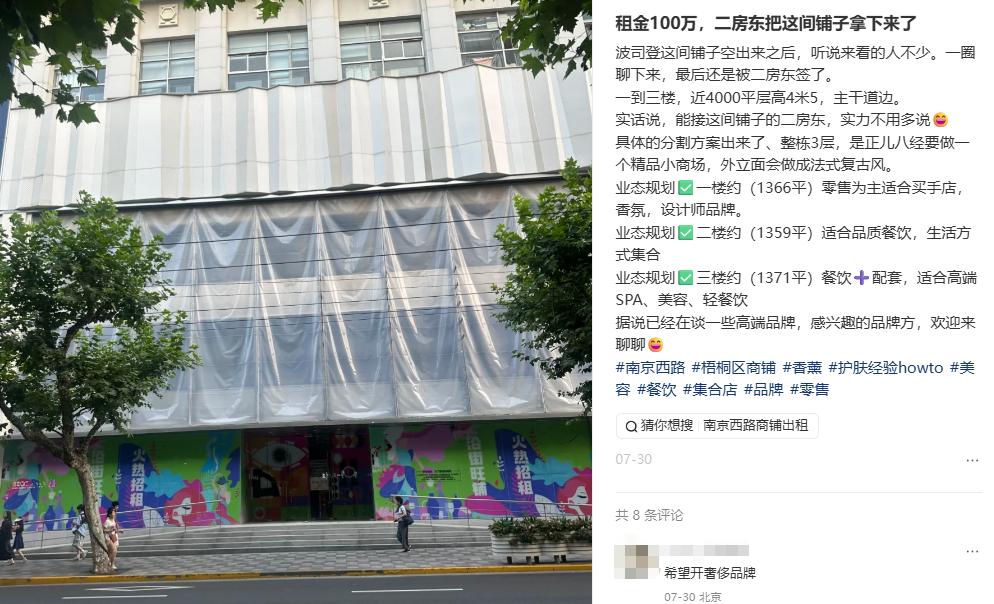
位于上海南京西路881号(静安新时代大厦一期)的全球首家品牌体验店,曾是波司登渠道调整中颇具象征意义的案例。
2022年10月,这家面积约2000平方米、共三层的门店正式开业。作为波司登进入上海核心商圈的超级大店,它不仅将直播间搬进门店,还设置了羽绒科技、场景及会员体验中心,以综合性消费空间展示品牌的专业技术与高端形象。
但这家门店没能等到波司登50周岁的生日。
图源:小红书截图
有知情人士向“趣解商业”透露,该门店大约在2025年10月已经关闭,主要原因系租赁合同到期(只签了三年),未续约的原因或是因租金成本较高。
那么,一家从开业之初就被赋予战略意义的品牌旗舰店,为什么仅运营三年,就不再持续投入了?
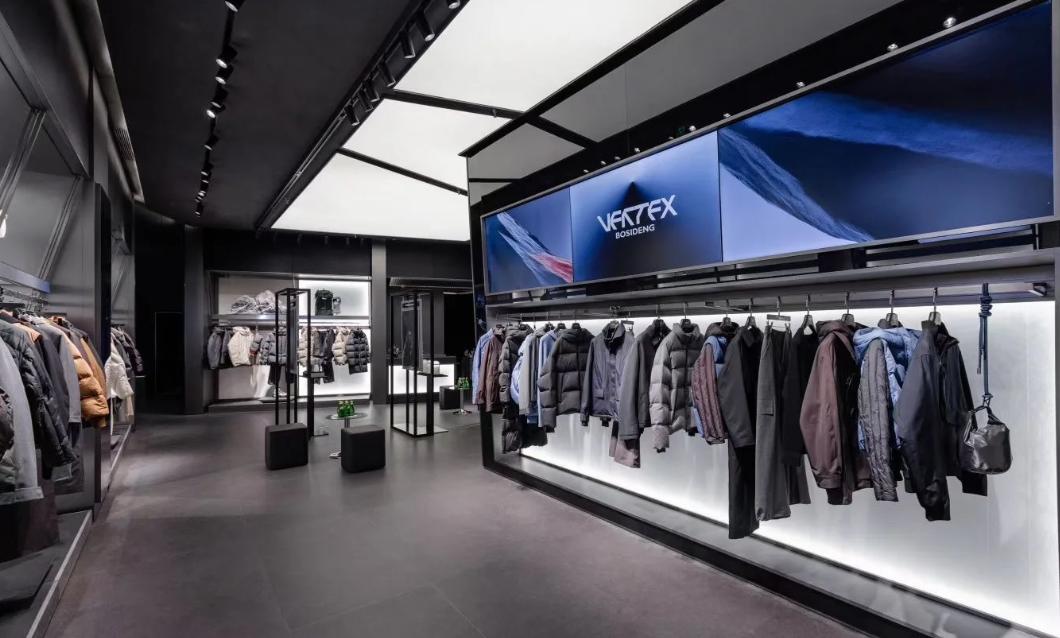
不过,波司登并没有停止开拓高端零售空间。2025年10月,上海南京东路登峰旗舰店完成升级;此外,公司还在沈阳万象城开设VERTEX全球首家概念店,并继续进入上海港汇恒隆、兴业太古汇等高端商业项目。
图源:小红书
与南京西路旗舰店强调全品牌、全产品线的综合体验不同,后续的登峰旗舰店和VERTEX店态更突出极寒、专业户外和高端设计等细分产品定位。波司登开始更系统地推进门店分层经营,根据不同商圈客群配置产品与体验资源。
这些变化未必意味着新门店的经营成本更低,却说明波司登正在通过更加细分的零售空间承接高端化任务。
由此看来,南京西路旗舰店闭店的背后,不只在于品牌是否愿意继续承担高额租金,还在于高端化所创造的品牌价值,究竟需要通过怎样的线下零售体系来维持?
这要放在波司登整体的渠道结构中观察。
从2023年3月至2026年3月,波司登集团品牌羽绒服业务经销门店由2024家增加至2370家,直营门店则由1399家减少至1277家;截至2026年3月,约67.2%的门店分布于三线及以下城市。
图源:财报截图
这意味着,波司登虽然不断通过核心商圈旗舰店提高品牌形象,但其线下零售网络的规模覆盖,仍然更多依靠经销体系。
这一结构与Moncler、加拿大鹅等国际高端外套品牌存在明显差异:2025年,Moncler品牌约86.7%的收入来自直营渠道;加拿大鹅2025财年的直营收入占比约为74%。
当然,经销门店占比高不等于经销收入占比高。同一财年,集团品牌羽绒服业务自营收入同比增长16.7%,已贡献该板块约74.8%的收入。
波司登已经形成了高端旗舰店、线上自营与线下经销并行的渠道结构。不同渠道能够承担不同经营任务,但消费者接触到的始终是同一个商标。
当高端旗舰店、普通商场和直播间同时销售波司登,品牌又该如何协调不同渠道的商品、价格与消费体验?
02 谁为品牌溢价买单?
近年来,波司登持续通过产品升级、设计师合作及国际时装周,强化产品的高端属性;从登峰系列到AREAL高级产品线,其高端化已经不再局限于保暖性能,而是越来越强调面料技术、设计语言和时尚价值。
与此同时,产品价格也一路水涨船高。久谦数据显示,截至2025年4月,波司登羽绒服在天猫平台的销售均价已从2017年的183元提高至847元,京东平台则达到1080元。
过去几年,波司登确实推动了线上销售价格的明显上移;但与品牌重点传播的万元级高端产品相比,其线上销售的主流产品仍然以大众消费价格带为主。这种跨度带来的问题,不只是产品价格差异,而是消费者如何理解同一个“商标”的价值。
不同面料、填充物、设计和工艺,可以使同一品牌的产品存在明显价差。但消费者愿意为万元级羽绒服支付溢价,不只是因为保暖性能,还涉及设计、稀缺性、品牌身份和消费体验等。
图源:罐头图库
对于长期拥有国民品牌认知的波司登而言,高端化意味着在原有消费基础之上建立新的品牌价值,而不只是增加几个高价产品线。这也是波司登与Moncler等品牌的差别之一。
Moncler长期围绕高端外套建立品牌定位,核心产品价格与零售环境相对集中;波司登则想要维持大众市场规模的同时,不断提高消费者对主品牌的价值认知。
从经营表现来看,波司登已经获得了一定的产品溢价空间。2022/23财年,波司登主品牌毛利率达到70.8%,此后虽有所回落,但2025/26财年仍维持在69.1%的水平。
但真正的挑战是,波司登需要让不同价格带的产品共同建立清晰的品牌认知。
03 除了“羽绒服”还有什么
当同一个品牌想要同时服务追求性价比与追求高端设计的消费者,通过独立品牌进入不同市场,也成为另一种选择。
2022年,波司登与德国奢华滑雪品牌BOGNER建立合资合作;2024年,又以约31.6%的持股比例投资加拿大高端羽绒服品牌Moose Knuckles,入局高端滑雪服饰和顶奢羽绒领域。
这些国际品牌拥有独立的品牌历史、产品定位和消费者认知,可以帮助波司登进入更细分的高端市场,而不必完全依靠主品牌承担所有高端化任务。
但波司登的投资与原有业务具有更强的品类关联:BOGNER虽然经营都市及春夏服饰,但滑雪运动仍是其重要品牌定位;Moose Knuckles则主要围绕高端羽绒服和冬季外套建立消费者认知。
图源:小红书
从投资回报来看,2025/26财年,波司登参股的Moose Knuckles相关联营企业收入约10.28亿元,较上一财年的7.64亿元增长约34.5%;但净利润由盈利约1339万元转为亏损约4581万元。
收入扩张与盈利表现分化,说明进入国际高端市场并不自动意味着获得更高利润。品牌研发、供应链和渠道资源可能形成长期价值,但相应的经营成本也需要持续投入。
另一方面,这些投资能够强化波司登在高端功能服饰领域的竞争力,却未必有助于降低集团对单一品类、单一季节的依赖。
类似的像Moncler和加拿大鹅虽然都具有较强的高端品牌认知,但销售收入仍然高度集中在寒冷季节;2025年,Moncler品牌第四季度收入约占全年的43%。
但Moncler选择在维持核心业务的同时,拓展春夏服饰,并通过收购Stone Island来延伸产品线。2025年,Stone Island收入达到4.11亿欧元,占Moncler集团总收入约13.1%。
拓展羽绒服以外的产品,虽然可能降低季节性依赖,却也意味着进入不同的产品开发、消费需求及零售竞争体系,面对更复杂的挑战。
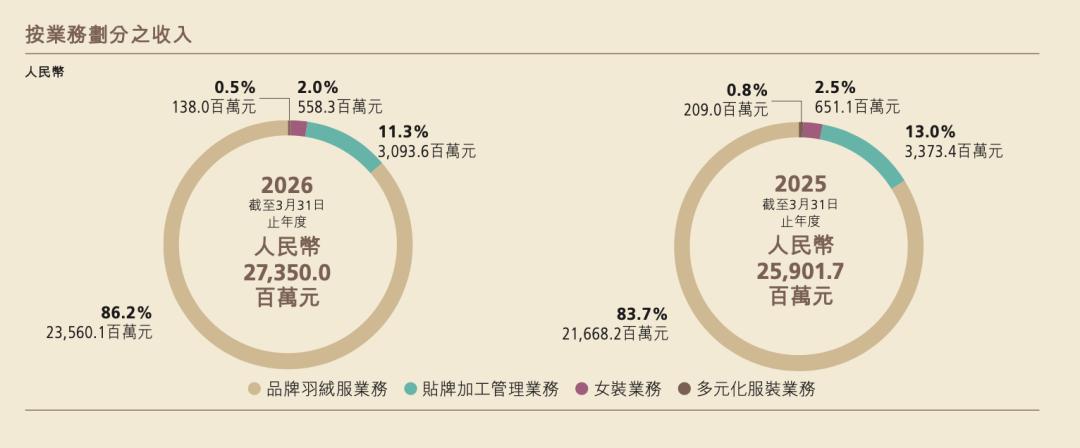
2025/26 财年,波司登曾被寄予厚望的多元化业务收入全线收缩:贴牌加工管理(OEM/ODM)业务收入 30.9 亿元,占总收入的11.3%,同比下降 8.3%;女装业务收入 5.58 亿元,占总收入的2.0%,同比下滑 14.3%;多元化服装业务更因校服学龄人口下行、主动收缩,收入1.38亿元,占总收入的0.5%,同比暴跌 34%。
图源:财报截图
同期,波司登羽绒服收入235.6亿元,占总营收比重高达86.2%,同比上升8.7%。波司登的品牌矩阵正在扩大,但集团收入反而更加集中于羽绒服;高端化与国际品牌投资正在帮助波司登延伸原有竞争优势,却尚未改变集团对核心品类的高度依赖。与此同时,集团营收增速已连续两个财年回落,从2024财年的38.4%,降至2025财年的11.6%,2026财年进一步降至5.6%。
回过头看,已走过半个世纪的波司登,正在通过高端旗舰店和设计师合作提高品牌价值,通过经销网络维持市场覆盖,通过线上自营加强直接销售,再借助国际品牌投资拓展高端市场。
但对于一家年收入超过270亿元的服装企业而言,高端化的最终成果不能只由旗舰店、秀场和最高售价衡量;更重要的是,高端化能否真正改变集团的长期增长结构。
 相关文章